Monika Haider:
„Selbstbestimmung bei Finanzen ist kein Privileg“
Ein eigenes Konto, verständliche Informationen, eine Beratung auf Augenhöhe: Was selbstverständlich sein sollte, ist für Menschen mit Behinderungen oft mit Hürden verbunden. Monika Haider, Gründerin von equalizent und des Diversity Balls, setzt sich seit vielen Jahren für Inklusion und Barrierefreiheit ein. Im Interview spricht sie darüber, warum finanzielle Selbstbestimmung schon beim Zugang zu Informationen beginnt und was Banken von gelebter Inklusion lernen können.
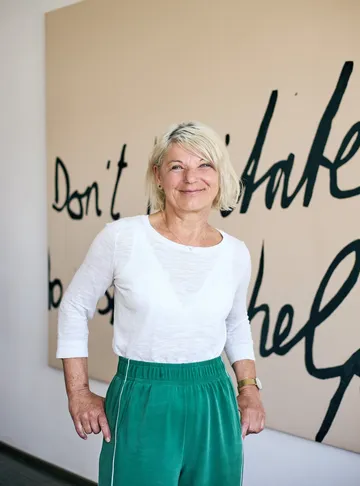
@Elisabeth Lechner
Guten Tag, Frau Haider, Sie setzen sich seit vielen Jahren für Inklusion, Barrierefreiheit und die Rechte von Menschen mit Behinderungen ein. Welche Erfahrungen haben Ihr Engagement besonders geprägt?
Geprägt hat mich zuerst meine ältere Schwester, die eine Behinderung hat. Als Teenager musste ich sie jeden Tag nach meinem Schulschluss von der Schule abholen, die man damals Schwerstbehindertenschule genannt hat. Auf diesen Wegen habe ich erlebt, wie es ist, anders zu sein, und wie die Umwelt darauf reagiert: mit Blicken, mit Distanz und oft mit Ausgrenzung. Schon damals wusste ich, dass ich mich dagegen einsetzen muss.
Nach dem Studium habe ich im Integrationsbüro gearbeitet und an Gesetzen mitgewirkt, die es Kindern mit und ohne Behinderungen ermöglicht haben, gemeinsam in die Schule zu gehen. Für mich schloss sich damit ein Kreis: Was ich bei meiner Schwester als Trennung erlebt hatte, konnte ich nun für die nächste Generation mitverändern.
Einen richtigen Schub bekam mein Engagement mit der Gründung des Kompetenzzentrum equalizent, ein soziales Unternehmen rund um Gehörlosigkeit, Gebärdensprache und Diversity Management. Obwohl die Startbedingungen alles andere als einfach waren. Die Gebärdensprache war noch nicht anerkannt und es gab nur eine Handvoll Menschen, die sie wirklich gut beherrschten und kaum gehörlose Menschen mit pädagogischer Ausbildung. Deshalb habe ich mich intensiv mit Diversity Management beschäftigt. Dabei ging es mir um die Frage, wie Unterschiede nicht als Defizit, sondern als Stärke gesehen werden können und wie Organisationen so gestaltet werden, dass alle ihre Fähigkeiten einbringen können.
Schließlich kam der Diversity Ball. Ich habe ihn von Anfang an so aufgebaut, dass Inklusion und Barrierefreiheit nicht nachträglich dazukommen, sondern von Beginn an mitgedacht sind. Jedes Jahr sehe ich dort das Gegenteil zu dem, was ich als Jugendliche erlebt habe: Menschen mit und ohne Behinderungen feiern gemeinsam, auf Augenhöhe und ganz selbstverständlich. Das bestätigt mich darin, dass Inklusion vor allem eine Frage der Haltung und der Planung ist und kein Sonderprogramm.
Wenn Sie auf die vergangenen Jahrzehnte zurückblicken: Was hat sich für Menschen mit Behinderungen verbessert, und wo bestehen weiterhin die größten Hürden für eine gleichberechtigte Teilhabe?
Es hat sich viel getan. Die Österreichische Gebärdensprache ist seit 2005 in der Verfassung anerkannt. Mit der UN-Behindertenrechtskonvention haben wir seit 2008 einen klaren Maßstab. Das Erwachsenenschutzrecht setzt stärker auf Selbstbestimmung als die frühere Sachwalterschaft. Menschen mit Behinderungen sind in Medien, Kultur und Wirtschaft sichtbarer und sie sprechen immer öfter selbst, statt dass über sie gesprochen wird.
Die größten Hürden liegen aber weiterhin bei Arbeit und Einkommen. Viele Menschen in Werkstätten bekommen immer noch Taschengeld statt Lohn und sind dadurch nicht eigenständig sozialversichert. Dazu kommen Bildungswege, die zu früh in Sonderstrukturen führen, fehlende Persönliche Assistenz in vielen Lebensbereichen und eine Barrierefreiheit, die oft nur baulich verstanden wird. Eine Rampe allein reicht nicht, wenn Informationen, Formulare und Gespräche weiterhin unzugänglich sind.
Menschen mit Behinderungen sind keine einheitliche Gruppe. Welche finanziellen Herausforderungen begegnen ihnen dennoch besonders häufig?
Es gibt viele sehr gut ausgebildete Menschen mit Behinderungen, und trotzdem ist es für sie oft schwer, einen Job zu finden. Haben sie einmal eine Stelle, bleiben sie häufig lange dort und steigen seltener die Karriereleiter hinauf. Das wirkt sich auf das Einkommen aus und damit auch auf Ersparnisse und Pension. Gleichzeitig entstehen durch die Behinderung oft Mehrkosten, etwa für Hilfsmittel, Assistenz oder Mobilität.
Noch schwieriger ist die Situation für Menschen mit Lernschwierigkeiten. Viele von ihnen arbeiten in Tagesstrukturen und bekommen dort nur ein Taschengeld und keinen Lohn. Sie sind dadurch auch nicht eigenständig sozialversichert. Deshalb unterstütze ich die Forderung „Lohn statt Taschengeld“.
Dazu kommt, dass Wissen über Geld nicht für alle gleich zugänglich ist. In meinen Kursen mit gehörlosen Teilnehmenden habe ich erlebt, dass manche noch kein eigenes Konto haben. Es gibt kaum Informationen in Österreichischer Gebärdensprache und zu wenige Kursunterlagen. Auch Menschen mit Lernschwierigkeiten können sich nicht einfach selbst aneignen, wie eine Kontoeröffnung funktioniert, weil es kaum passende Materialien gibt, zum Beispiel in Leichter Sprache. Wer nicht versteht, wie ein Konto, ein Vertrag oder eine Zahlung funktioniert, kann heutzutage nicht selbstbestimmt über sein Geld entscheiden.
Wo stoßen Menschen mit Behinderungen beim Zugang zu Bankkonten, Finanzberatung oder digitalen Finanzangeboten noch auf Barrieren?
Die Barrieren sind vielfältig. Filialen oder Bankomaten sind nicht immer stufenlos erreichbar, und Bankomaten lassen sich nicht immer von blinden Menschen bedienen. Bei Beratungen gibt es kaum Angebote in Gebärdensprache, und gehörlose Menschen müssen Dolmetscher:innen oft selbst organisieren und bezahlen. Informationen, Verträge und Produktblätter sind selten in Leichter Sprache verfügbar. Bei der Kontoeröffnung und der Identifizierung scheitern manche an Video-Ident-Verfahren, die Hören oder Sprechen voraussetzen.
Bei den digitalen Angeboten sind es Apps, die mit Screenreadern nicht funktionieren, Captchas, zu kurze Zeitlimits oder eine Zwei-Faktor-Authentifizierung, die bestimmte motorische Fähigkeiten verlangt. Die Hotline als Notlösung hilft gehörlosen Menschen gar nicht. Und dann gibt es noch eine unsichtbare Barriere: Mitarbeiter:innen, die unsicher sind und deshalb die Begleitperson ansprechen statt die Kund:in selbst.
Was braucht es Ihrer Meinung nach, damit Finanzinformationen und Beratung wirklich barrierefrei sind und Menschen mit unterschiedlichen Kommunikations- und Unterstützungsbedürfnissen erreichen?
Beginnen wir bei der Eröffnung eines Bankkontos. Wer das heute tun will, bekommt seitenlange Informationen, Geschäftsbedingungen und Formulare voller Fachbegriffe. Diese Texte sind lang und setzen ein sehr gutes Sprachverständnis voraus. Damit schließen sie Menschen aus, für die Deutsch eine Zweitsprache ist, viele gehörlose Menschen und ebenso Menschen mit Lernschwierigkeiten. Es braucht daher kurze, klare Texte in Einfacher Sprache und dazu Erklärungen in Österreichischer Gebärdensprache, am besten als Video.
Dazu braucht es Schulungsmaterial, also Unterlagen, die Schritt für Schritt erklären, wie ein Konto eröffnet und eingerichtet wird, wie eine Überweisung funktioniert, was eine Bankomatkarte kostet oder woran man Betrugsversuche erkennt. Solche Materialien fehlen bis heute weitgehend. Banken könnten diese Unterlagen gemeinsam mit Expert:innen aus den Communities entwickeln.
Außerdem sind Beratungen in Gebärdensprache – persönlich oder per Video und ohne Zusatzkosten – wesentlich, um allen Menschen die Möglichkeit für finanzielle Bildung zu bieten. Schließlich braucht es geschulte Mitarbeiter:innen, die wissen, wie unterstützte Entscheidungsfindung funktioniert und dass die Kund:innen selbst entscheiden. Mit Assistenz oder Begleitung, aber immer selbst.
Die Digitalisierung kann Zugänge erleichtern, aber auch neue Hürden schaffen. Welche Chancen und Risiken sehen Sie insbesondere für gehörlose Menschen und Personen, die assistive Technologien nutzen?
Die Chancen sind groß. Für gehörlose Menschen ist Onlinebanking oft einfacher als ein Telefonat. Videoberatung mit Gebärdensprachdolmetscher:in, Chat und Textkommunikation machen sie unabhängiger. Blinde und sehbehinderte Menschen können ihre Finanzen mit gut programmierten Apps und Screenreadern ganz selbstständig verwalten.
Mit Signtime arbeiten wir daran, Inhalte automatisiert und in hoher Qualität in Gebärdensprache anzubieten. Signtime bietet zum Beispiel die Möglichkeit, Texte im Mouse-over-Verfahren mit Gebärdensprache zu hinterlegen. Damit kann jeder Text auf einer Website in verschiedenen Gebärdensprachen zugänglich gemacht werden. Für Standardinformationen wie Kontobedingungen oder Produktinfos ist das ein großer Hebel.
Das Risiko: Wenn Barrierefreiheit nicht von Anfang an mitgedacht wird, schließt die Digitalisierung Menschen schneller und umfassender aus als jede Stufe. Ein App-Update kann über Nacht eine Barriere schaffen. Wenn Filialen und persönliche Ansprechpersonen verschwinden, fehlt die Alternative. Bei gehörlosen Menschen wird außerdem oft übersehen, dass Schriftsprache für viele eine Zweitsprache ist. Text allein ist also noch nicht barrierefrei. Der European Accessibility Act, in Österreich durch das Barrierefreiheitsgesetz umgesetzt, verpflichtet seit Mitte 2025 auch Banken zu barrierefreien Angeboten. Das ist ein wichtiger Schritt, aber es darf nicht bei den Mindestanforderungen bleiben.
@Diversity Ball
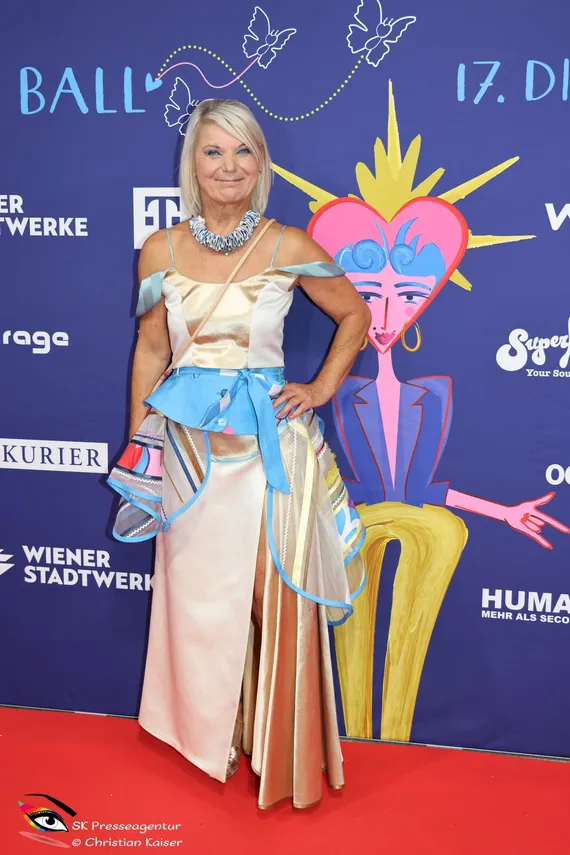
Der Diversity Ball zeigt, wie Angebote gemeinsam mit unterschiedlichen Communities inklusiv gestaltet werden können. Was können Banken und andere Unternehmen daraus lernen, und welche konkrete Veränderung würde die finanzielle Teilhabe von Menschen mit Behinderungen am stärksten verbessern?
Beim Diversity Ball sind wir selbst ein diverses und inklusives Team. Zusätzlich haben wir ein Experten-Team eingerichtet, in dem Menschen aus den unterschiedlichsten Communities vertreten sind, und wir kooperieren mit über 50 Vereinen aus allen Diversity-Dimensionen. Das ist der eigentliche Erfolgsfaktor: Das Wissen kommt von den Menschen selbst, und zwar bevor geplant wird und nicht danach.
Im Zentrum der Planung stehen Inklusion und Barrierefreiheit. Alles andere richtet sich danach aus: Rollstuhlplätze, Dolmetscher:innen für Österreichische Gebärdensprache und Moderation in Gebärdensprache, Induktionsschleifen, ein Floor mit Vibrationsboden, Vibrationswesten, Musikgebärden, eine Dunkelbar mit der Hilfsgemeinschaft und ein Assistenzteam. Auf der Bühne stehen über 100 Künstler:innen mit und ohne Behinderungen. Und wir haben Sozialtickets, weil Teilhabe auch leistbar sein muss.
Unternehmen können daraus drei Dinge lernen. Erstens: nicht für Menschen mit Behinderungen planen, sondern mit ihnen, und dafür feste Strukturen schaffen statt einzelner Feedbackrunden. Zweitens: Barrierefreiheit als Qualitätsmerkmal sehen, von dem alle profitieren. Drittens: Menschen mit Behinderungen einstellen, auch in Produktentwicklung und Beratung.
Am meisten würde es verändern, wenn Barrierefreiheit in jeder Kontaktform garantiert wäre, ohne Zusatzkosten und ohne Umwege. Also: Jede Person kann ein Konto eröffnen, sich beraten lassen und ihre Bankgeschäfte erledigen, egal ob in Gebärdensprache, Leichter Sprache, per Screenreader oder mit Assistenz. Wenn das selbstverständlich ist, folgt vieles andere daraus.
Was möchten Sie Menschen mit Behinderungen mitgeben, die ihre Finanzen gerne selbstbestimmter gestalten würden, aber noch nicht wissen, wie sie anfangen sollen?
Fangen Sie klein an und holen Sie sich Unterstützung, ohne die Entscheidung abzugeben. Ein erster Schritt kann sein, einen Überblick zu bekommen: Was kommt monatlich herein, was geht hinaus? Nutzen Sie die Überblicksfunktion in den Bank-Apps. Es gibt darüber hinaus Schuldnerberatungen, Selbstvertretungsorganisationen und Beratungsstellen, die barrierefrei arbeiten und bei Bedarf unterstützen.
Sie haben ein Recht darauf, alles so erklärt zu bekommen, dass Sie es verstehen: in Gebärdensprache, in Leichter Sprache oder schriftlich. Fragen Sie nach, so oft Sie es brauchen, und unterschreiben Sie nichts, was Sie nicht verstanden haben. Tauschen Sie sich mit anderen aus, denn in den Communities gibt es viel Wissen und gute Erfahrungen. Und vor allem: Selbstbestimmung bei Finanzen ist kein Privileg. Sie ist Ihr Recht.